Como emitir DAS no PGDAS-D é uma dúvida comum entre empresas optantes pelo Simples Nacional. Depois de realizar a apuração mensal e transmitir as informações, a empresa pode gerar o Documento de Arrecadação do Simples Nacional (DAS) para recolher os tributos apurados no período.
A emissão da guia depende das informações prestadas no PGDAS-D. Por isso, antes de gerar o documento, é importante conferir o período de apuração, as receitas informadas, as atividades declaradas e o valor calculado pelo sistema.
Para acompanhar a etapa anterior à geração da guia, consulte Como Declarar PGDAS-D Passo a Passo no Simples Nacional. Para uma visão mais ampla da obrigação mensal e das regras aplicáveis em 2026, veja também o Guia do PGDAS-D.
O DAS possui prazo para pagamento e, quando recolhido após o vencimento, fica sujeito aos acréscimos legais aplicáveis. Além disso, determinadas situações exigem cuidados específicos, como emissão após o vencimento, valores inferiores ao mínimo permitido para geração da guia e débitos que já tenham seguido para cobrança.
Neste artigo, você vai entender como emitir DAS no PGDAS-D passo a passo, como conferir a guia, consultar documentos, lidar com situações de atraso e evitar erros na rotina de pagamento do Simples Nacional.
O que é o DAS e como emitir no PGDAS-D
⏱ Duração do áudio: 4 minutos e 54 segundos.
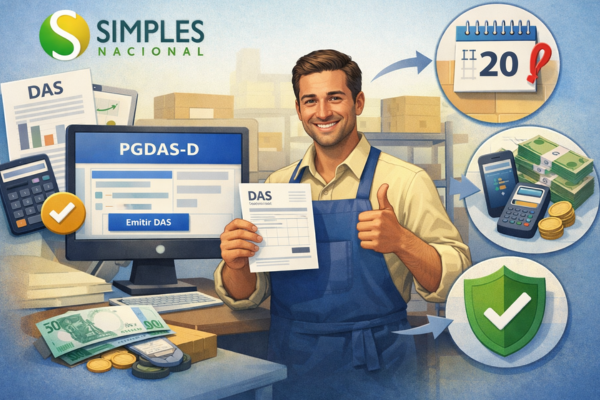
O DAS, sigla para Documento de Arrecadação do Simples Nacional, é a guia utilizada pelas empresas enquadradas nesse regime para realizar o pagamento unificado dos tributos. Em vez de pagar vários impostos separadamente, a empresa reúne os valores em um único documento, o que facilita a rotina fiscal e torna o processo mais simples.
Essa guia é gerada depois da apuração dos tributos no sistema do Simples Nacional, com base nas informações de faturamento declaradas pela empresa. Por isso, o valor do DAS não é fixo: ele varia conforme a receita informada em cada período, o tipo de atividade exercida e o enquadramento tributário aplicável.
Entre os tributos que podem compor o DAS estão:
- IRPJ;
- IPI, quando aplicável;
- CSLL;
- PIS;
- COFINS;
- CPP;
- ICMS, quando aplicável;
- ISS, quando aplicável.
A composição desses tributos depende da atividade da empresa, podendo variar entre comércio, serviços ou indústria. O próprio sistema realiza a apuração conforme os dados informados, reduzindo a necessidade de cálculos manuais por parte do empresário.
Outro ponto importante é que o DAS possui vencimento mensal. Em regra, os tributos apurados no Simples Nacional devem ser pagos até o dia 20 do mês seguinte ao período de apuração, observadas eventuais regras específicas de vencimento ou prorrogação. Quando o pagamento ocorre após o prazo, o valor fica sujeito aos acréscimos legais aplicáveis. Para acompanhar datas e vencimentos, veja também Prazo PGDAS-D.
Além disso, o pagamento correto do DAS ajuda a manter a empresa em situação regular, facilita a emissão de certidões e reduz o risco de pendências fiscais. Por isso, esse documento não deve ser tratado apenas como uma guia de pagamento, mas como parte da organização tributária do negócio.
Também é importante lembrar que o DAS não deve ser emitido de forma isolada. Ele depende da apuração feita no PGDAS-D, que precisa ser preenchida e transmitida corretamente antes da geração da guia. Para entender essa etapa anterior, veja o guia sobre como declarar PGDAS-D passo a passo.
Quais tributos podem ser pagos no DAS
Antes de entender como emitir DAS no PGDAS-D, é importante saber quais tributos podem compor a guia. O DAS permite o recolhimento unificado de diferentes tributos abrangidos pelo Simples Nacional, conforme as características da empresa, as atividades exercidas, as receitas informadas e as regras aplicáveis à apuração.
Entre os tributos que podem integrar o documento estão IRPJ, IPI, CSLL, Cofins, PIS/Pasep, CPP, ICMS e ISS. Isso não significa que todas as empresas recolham todos esses tributos em cada apuração, pois a composição varia conforme a atividade e a tributação correspondente.
O valor também não deve ser definido manualmente pelo empresário na emissão normal do DAS. Primeiro, as informações são prestadas no PGDAS-D e o sistema realiza a apuração conforme os dados declarados. Depois da transmissão, o documento pode ser gerado para o recolhimento do valor devido no período.
Por isso, quando o valor apresentado na guia parecer diferente do esperado, o primeiro cuidado deve ser conferir a apuração que deu origem ao DAS. Receita informada incorretamente, atividade selecionada de forma inadequada ou outras inconsistências podem alterar o resultado.
Para entender melhor como o sistema chega ao valor devido, consulte Como Calcular Imposto no PGDAS-D Passo a Passo no Simples Nacional.
Também existem situações em que a geração do documento segue procedimentos específicos. Um exemplo ocorre quando o valor devido no período é inferior ao mínimo permitido para emissão automática do DAS; outro envolve hipóteses em que pode ser necessária a utilização do DAS Avulso.
Essas situações não alteram a função principal do documento: recolher os valores devidos no Simples Nacional. No entanto, mostram por que a empresa deve conferir a apuração e identificar qual procedimento corresponde ao seu caso antes de efetuar o pagamento.
Como emitir DAS no PGDAS-D passo a passo
Emitir o DAS no PGDAS-D é um processo simples, mas exige atenção em cada etapa para garantir que os valores estejam corretos e que a empresa cumpra suas obrigações dentro do prazo. Todo o procedimento é feito no ambiente do Simples Nacional e deve ocorrer após a apuração mensal dos tributos.
A seguir, veja o passo a passo para emitir o DAS corretamente.
Etapa 1 — Acessar o sistema
O primeiro passo é acessar o serviço oficial do Simples Nacional destinado ao PGDAS-D e DEFIS. Nesse ambiente, a empresa pode transmitir e consultar as apurações e gerar o DAS. Utilize uma das formas de acesso disponibilizadas pelo próprio sistema para o CNPJ.
Etapa 2 — Verificar a apuração do período
Antes de emitir o DAS, é necessário confirmar se a apuração do período foi preenchida e transmitida corretamente. Sem essa etapa, o sistema não libera a geração da guia de pagamento.
Se houver dúvida sobre o preenchimento das informações, veja também o guia sobre como declarar PGDAS-D passo a passo.
Etapa 3 — Selecionar o período de apuração
Dentro do sistema, informe ou selecione o mês e o ano correspondentes ao período de apuração para o qual deseja gerar o DAS. Confira com atenção a competência escolhida antes de continuar, principalmente quando a empresa estiver regularizando mais de um período.
Quando houver atraso acumulado, vale consultar o conteúdo sobre PGDAS-D em atraso.
Etapa 4 — Acessar a opção de emissão do DAS
Após selecionar o período correto, procure a opção de gerar o DAS. O sistema exibirá os valores calculados com base nas informações declaradas na apuração.
Etapa 5 — Conferir os valores antes da emissão
Antes de gerar a guia, revise os dados apresentados. Confira se o faturamento foi informado corretamente, se a atividade está adequada e se os valores apurados fazem sentido para o período.
Essa conferência é importante porque erros no preenchimento podem alterar o valor final da guia. Para entender melhor essa etapa, veja também o conteúdo sobre como calcular imposto no PGDAS-D.
Etapa 6 — Emitir o DAS
Depois da conferência, gere o DAS correspondente ao período de apuração. O documento pode ser salvo ou impresso para pagamento e controle interno da empresa.
O Manual do PGDAS-D também prevê a possibilidade de utilizar a função de geração do DAS depois da transmissão quando o documento não tiver sido emitido naquele momento. Por isso, a empresa pode retornar ao sistema, informar o período de apuração e gerar a guia correspondente.
Etapa 7 — Realizar o pagamento
Após emitir a guia, efetue o pagamento dentro do prazo indicado. Em regra, o vencimento ocorre até o dia 20 do mês seguinte ao período de apuração.
O pagamento pode ser feito por internet banking, aplicativos bancários ou canais autorizados. Para entender melhor os vencimentos, veja também o conteúdo sobre Prazo PGDAS-D.
Etapa 8 — Acompanhar a regularidade
Depois do pagamento, acompanhe o sistema para verificar se a quitação foi registrada corretamente e se não existem pendências vinculadas ao CNPJ.
Esse cuidado ajuda a identificar falhas com antecedência, especialmente quando há atraso, divergência de valores ou problemas no reconhecimento do pagamento.
Atenção ao atraso no DAS
Quando o DAS não é pago até o vencimento, o débito fica sujeito aos acréscimos legais aplicáveis. Se a empresa perceber o atraso, deve verificar a situação do período e gerar o documento adequado para regularização, observando as informações apresentadas pelo sistema.
Seguindo esse passo a passo, a emissão do DAS se torna mais segura e organizada. Quando a empresa apura os tributos corretamente, confere os valores e paga a guia dentro do prazo, reduz o risco de pendências e mantém melhor controle da sua rotina fiscal.
Como consultar o DAS no PGDAS-D no Simples Nacional
Depois de entender como emitir DAS no PGDAS-D e realizar o pagamento, também é importante acompanhar os documentos relacionados à apuração. Essa conferência ajuda a identificar a competência correta, consultar documentos gerados e manter o controle dos pagamentos do Simples Nacional.
No ambiente oficial do Simples Nacional, o serviço PGDAS-D e DEFIS permite transmitir, consultar e imprimir declarações e gerar o DAS. O sistema também disponibiliza recursos para consulta dos documentos relacionados às apurações.
Passo a passo para consultar o DAS
Para realizar a consulta, acesse o ambiente oficial do Simples Nacional e entre no serviço PGDAS-D e DEFIS utilizando uma das formas de acesso disponibilizadas pelo sistema.
Depois, localize a opção de consulta correspondente e verifique o período de apuração desejado. Confira com atenção a competência, o número da apuração e os documentos relacionados ao período.
O menu Consultar Extrato pode ser utilizado para consultar informações relacionadas aos DAS gerados e às apurações transmitidas. Essa consulta é útil para conferir o histórico e relacionar cada documento ao período correspondente.
O que conferir na consulta
Ao consultar uma competência, verifique os dados da apuração, os documentos gerados e as informações disponíveis sobre o período. Quando o objetivo for confirmar um pagamento, confira também a situação apresentada nos canais oficiais antes de considerar a obrigação regularizada.
Guarde o DAS juntamente com os recibos, extratos e comprovantes correspondentes. Essa organização facilita futuras conferências e ajuda a localizar rapidamente documentos de períodos anteriores.
Para um acompanhamento mais amplo de declarações, recibos, DAS e pendências, consulte Consulta PGDAS-D: Como Consultar Declarações, Recibos, DAS e Pendências no Simples Nacional.
Quando consultar o DAS
A consulta é especialmente útil depois da emissão ou do pagamento, quando houver dúvida sobre determinada competência ou quando a empresa estiver conferindo períodos anteriores.
Também vale realizar essa verificação antes de regularizar competências vencidas, pois a situação do débito pode determinar qual canal deve ser utilizado para o pagamento.
Se o débito já tiver sido encaminhado para inscrição em Dívida Ativa da União, por exemplo, a orientação oficial é utilizar os canais da PGFN para a emissão do documento correspondente, e não tratar a situação como uma emissão comum no PGDAS-D.
O que acontece quando o DAS é inferior a R$ 10
Em determinadas apurações, o valor total devido no Simples Nacional pode ficar abaixo do mínimo permitido para emissão do DAS. Nessa situação, é importante não interpretar a ausência da guia como cancelamento ou dispensa automática do valor devido.
Quando houver valor diferido ou residual inferior a R$ 10,00, o tratamento deve observar as regras do sistema para que esse montante seja posteriormente recolhido de forma adequada.
O Manual do PGDAS-D prevê a utilização do DAS Avulso em situações envolvendo valores diferidos ou residuais de meses anteriores inferiores a R$ 10,00. Nesse procedimento, é necessário considerar corretamente os valores e os tributos envolvidos.
Por se tratar de uma situação diferente da emissão mensal comum, a empresa deve conferir os períodos de apuração envolvidos e seguir as orientações apresentadas nos canais oficiais antes de efetuar o recolhimento.
Isso evita que pequenos valores sejam simplesmente esquecidos e ajuda a manter o histórico das apurações e dos pagamentos organizado.
Quando pode ser necessário emitir DAS Avulso
A emissão normal do documento deve ser feita pelo PGDAS-D sempre que o sistema permitir. No entanto, existem situações específicas em que pode ser necessário utilizar o DAS Avulso, que permite informar manualmente os valores que serão recolhidos.
A própria Receita Federal mantém o serviço de emissão do DAS Avulso para situações em que não seja possível emitir adequadamente o documento pelo PGDAS-D.
Entre os casos tratados no Manual do PGDAS-D estão valores diferidos ou residuais de meses anteriores inferiores a R$ 10,00, determinadas diferenças decorrentes de retificação e situações em que é necessário realizar pagamento complementar antes que um pagamento anterior esteja carregado na base do sistema.
O DAS Avulso exige atenção maior porque o contribuinte pode precisar informar valores, tributos e entes federados envolvidos no recolhimento. Por isso, ele não deve ser utilizado como substituto rotineiro da geração automática do DAS pelo PGDAS-D.
Quando a situação permitir a emissão normal, utilizar o documento calculado pelo próprio sistema reduz o risco de informar incorretamente a composição do recolhimento.
Em caso de dúvida sobre a necessidade de utilizar o DAS Avulso, confira primeiro a situação da apuração e as orientações oficiais aplicáveis ao período antes de efetuar o pagamento.
O que acontece se não pagar o DAS
Quando o DAS não é pago até o vencimento, os tributos apurados permanecem em aberto e ficam sujeitos aos acréscimos legais aplicáveis. Por isso, quanto antes a empresa identificar uma guia vencida, mais cedo poderá verificar a forma adequada de regularização.
O primeiro impacto é financeiro. O pagamento após o vencimento pode incluir multa e juros incidentes sobre o débito, aumentando o valor necessário para regularizar o período. Para acompanhar as datas da obrigação, consulte Prazo PGDAS-D: Quando Declarar e Pagar no Simples Nacional Sem Multa.
Também é importante verificar a situação do débito antes de simplesmente tentar gerar uma nova guia. Dependendo da fase de cobrança, o documento necessário pode deixar de ser emitido pelo fluxo comum do PGDAS-D.
Quando o débito já tiver sido encaminhado para inscrição em Dívida Ativa da União, a emissão relacionada à cobrança deve ser tratada pelos canais da PGFN. Débitos de ICMS ou ISS também podem envolver procedimentos do ente responsável, conforme a situação.
Débitos tributários em aberto podem afetar a regularidade fiscal da empresa. A possibilidade de emissão de certidão depende da situação fiscal considerada e das condições aplicáveis ao débito, razão pela qual é importante acompanhar não apenas o DAS isoladamente, mas o conjunto das pendências da empresa.
O acúmulo de débitos também merece atenção em relação à permanência no regime. A existência de uma guia vencida não deve ser tratada como exclusão automática, mas débitos podem integrar procedimentos de regularização e exclusão quando presentes as condições previstas nas regras do Simples Nacional. Para compreender esse processo, consulte Exclusão do Simples Nacional: Como Resolver.
Se a empresa tiver várias competências pendentes, organize os períodos e identifique a situação de cada um antes do pagamento. Para esse cenário, consulte também PGDAS-D em Atraso: Como Regularizar e Evitar Multas e Bloqueios no Simples Nacional.
Regularizar rapidamente os valores vencidos reduz o risco de acumular encargos e facilita o controle das obrigações tributárias da empresa.
Como evitar problemas com o DAS
Saber como emitir DAS no PGDAS-D é apenas uma parte da rotina: também é necessário conferir a apuração, acompanhar o vencimento e verificar o pagamento. Pequenos descuidos nessas etapas podem gerar acréscimos, pendências e dificuldades para comprovar a regularidade fiscal da empresa.
O primeiro cuidado é acompanhar os vencimentos. Em regra, o DAS deve ser pago até o dia 20 do mês seguinte ao período de apuração. Criar o hábito de emitir e pagar a guia com antecedência reduz o risco de atrasos causados por esquecimento, imprevistos ou instabilidade no sistema. Para entender melhor essa rotina, veja também o conteúdo sobre Prazo PGDAS-D.
Outra prática essencial é garantir que a apuração no PGDAS-D tenha sido feita corretamente antes da emissão da guia. Qualquer erro no preenchimento pode gerar valores incorretos e causar inconsistências fiscais. Se houver dúvida nessa etapa, veja o guia sobre como declarar PGDAS-D passo a passo.
Além disso, é importante revisar todas as informações antes de realizar o pagamento. Conferir valores, período de apuração, dados da empresa e atividade informada ajuda a evitar falhas simples que podem gerar transtornos futuros.
Boas práticas para evitar problemas com o DAS
- emita a guia com antecedência;
- confira os valores antes de pagar;
- não acumule competências em atraso;
- acompanhe regularmente o sistema;
- salve comprovantes, recibos e guias emitidas;
- mantenha controle financeiro organizado;
- procure orientação contábil quando houver dúvida.
Outro ponto importante é acompanhar a situação da empresa após o pagamento. Verificar se a quitação foi registrada corretamente evita surpresas e ajuda a identificar pendências antes que elas se acumulem.
Além disso, acessar o sistema com frequência facilita a correção de inconsistências e permite acompanhar se existem períodos em aberto. Caso a empresa já tenha guias vencidas ou competências pendentes, veja também o conteúdo sobre PGDAS-D em atraso.
Por fim, manter uma rotina de apuração, emissão, pagamento e conferência ajuda a evitar atrasos, identificar divergências rapidamente e impedir que competências pendentes se acumulem. A organização dos comprovantes também facilita futuras consultas e regularizações.
Resumo Estratégico
Para entender como emitir DAS no PGDAS-D corretamente, é importante lembrar que a geração da guia ocorre depois da apuração e transmissão das informações do período. Antes do pagamento, a empresa deve conferir a competência, os valores calculados e os dados que deram origem ao documento.
Em regra, os tributos do Simples Nacional são pagos até o dia 20 do mês seguinte ao período de apuração. Quando o pagamento ocorre depois do vencimento, o débito fica sujeito aos acréscimos legais aplicáveis.
Valores inferiores ao mínimo permitido para emissão da guia e situações que exigem DAS Avulso possuem tratamento específico. Por isso, a ausência de uma guia convencional não deve ser interpretada automaticamente como inexistência de valor a recolher.
Depois do pagamento, guardar DAS, recibos, extratos e comprovantes facilita a conferência das competências e a identificação de eventuais pendências.
Quando houver períodos vencidos, o primeiro passo é verificar a situação de cada débito. A forma de regularização pode mudar conforme a fase de cobrança, especialmente quando o débito já tiver sido encaminhado para inscrição em dívida ativa.
FAQ sobre como emitir DAS no PGDAS-D
1. O que é o DAS no PGDAS-D?
O DAS é o Documento de Arrecadação do Simples Nacional utilizado para recolher os tributos apurados no regime. A composição e o valor da guia dependem das informações da apuração correspondente.
2. Como emitir DAS no PGDAS-D?
Primeiro, a empresa deve realizar a apuração do período no PGDAS-D e transmitir as informações. Depois, pode utilizar a opção de geração do DAS correspondente à competência, conferir os dados do documento e efetuar o pagamento.
3. Posso emitir o DAS sem transmitir a apuração do PGDAS-D?
Na emissão normal relacionada à apuração mensal, o DAS é gerado com base nas informações prestadas no PGDAS-D. Por isso, a apuração do período deve ser concluída e transmitida para que o documento correspondente seja gerado pelo sistema.
4. Qual é o prazo para pagar o DAS?
Em regra, os tributos apurados no Simples Nacional devem ser pagos até o dia 20 do mês seguinte ao período de apuração, observadas as regras aplicáveis ao vencimento. Para acompanhar as datas, consulte Prazo PGDAS-D: Quando Declarar e Pagar no Simples Nacional Sem Multa.
5. O que acontece se eu não pagar o DAS?
O débito permanece em aberto e fica sujeito aos acréscimos legais aplicáveis. Dependendo da situação e da fase de cobrança, a regularização pode exigir procedimentos diferentes, inclusive quando o débito já tiver sido encaminhado para inscrição em dívida ativa.
6. Como consultar documentos e informações do DAS?
A empresa pode acessar o ambiente oficial do Simples Nacional e utilizar os recursos de consulta disponíveis no PGDAS-D e DEFIS. Para uma orientação mais completa, consulte Consulta PGDAS-D: Como Consultar Declarações, Recibos, DAS e Pendências no Simples Nacional.
7. O DAS pode ser pago depois do vencimento?
Sim. Quando houver débito vencido, a empresa deve verificar a situação da competência e utilizar o documento adequado para regularização, com os acréscimos legais aplicáveis. Se existirem períodos pendentes, consulte PGDAS-D em Atraso: Como Regularizar e Evitar Multas e Bloqueios no Simples Nacional.
8. O que fazer se o valor do DAS parecer errado?
Antes do pagamento, revise a apuração que deu origem à guia. Confira receitas, atividades e demais informações utilizadas no cálculo. Se houver erro nas informações transmitidas, pode ser necessário corrigir a apuração. Para entender o cálculo, consulte Como Calcular Imposto no PGDAS-D Passo a Passo no Simples Nacional.
9. O que acontece quando o valor do DAS é inferior a R$ 10?
Valores inferiores ao mínimo permitido para emissão do DAS exigem tratamento específico e não devem ser considerados automaticamente dispensados. É importante acompanhar o valor correspondente e observar as regras do sistema para seu recolhimento posterior.
10. Quando é utilizado o DAS Avulso?
O DAS Avulso é destinado a situações específicas em que não seja possível utilizar adequadamente a emissão normal pelo PGDAS-D. O procedimento exige atenção porque pode envolver a informação manual dos valores e da composição do recolhimento. Antes de utilizá-lo, confirme se essa modalidade corresponde à situação da empresa.
Conteúdos Relacionados sobre PGDAS-D e DAS
Para aprofundar outras etapas da apuração, emissão, pagamento e regularização no Simples Nacional, consulte também estes conteúdos:
👉 Como Declarar PGDAS-D Passo a Passo no Simples Nacional — veja como preencher, conferir e transmitir a apuração antes da emissão do DAS.
👉 Como Calcular Imposto no PGDAS-D Passo a Passo no Simples Nacional — entenda como as informações da apuração influenciam o valor dos tributos e da guia.
👉 Prazo PGDAS-D: Quando Declarar e Pagar no Simples Nacional Sem Multa — acompanhe os prazos de transmissão e pagamento para evitar atrasos.
👉 PGDAS-D em Atraso: Como Regularizar e Evitar Multas e Bloqueios no Simples Nacional — veja como tratar competências pendentes e períodos vencidos.
👉 Multa PGDAS-D: Valor, Como Calcular e Como Evitar Atraso no Simples Nacional — entenda as penalidades relacionadas ao descumprimento das regras de prestação das informações.
👉 Consulta PGDAS-D: Como Consultar Declarações, Recibos, DAS e Pendências no Simples Nacional — veja como acompanhar documentos e informações relacionados às apurações.
👉 PGDAS-D 2026: Como Declarar, Emitir o DAS e Evitar Multas no Simples Nacional — consulte as principais regras e cuidados aplicáveis ao PGDAS-D em 2026.
Emitir o DAS corretamente mantém a empresa regular no Simples Nacional
Emitir o DAS no PGDAS-D corretamente faz parte da rotina mensal das empresas optantes pelo Simples Nacional. A guia é gerada a partir das informações da apuração e, por isso, a conferência dos dados antes do pagamento é tão importante quanto a própria emissão.
O processo começa com a apuração e transmissão das informações do período, passa pela geração e conferência do DAS e termina com o pagamento e o acompanhamento da competência. Quando essas etapas são realizadas de forma organizada, fica mais fácil identificar divergências e evitar o acúmulo de pendências.
Situações específicas, como guias vencidas, valores inferiores ao mínimo de emissão, necessidade de DAS Avulso ou débitos que já tenham seguido para cobrança, exigem atenção adicional. Nesses casos, a empresa deve identificar a situação do débito antes de escolher o procedimento de regularização.
Por isso, saber como emitir DAS no PGDAS-D vai além de simplesmente gerar uma guia. Manter uma rotina de apuração, conferência, pagamento e organização dos comprovantes ajuda a reduzir erros e a acompanhar com mais segurança as obrigações da empresa no Simples Nacional.