O PGDAS-D 2026 exige atenção das empresas optantes pelo Simples Nacional, pois é por meio desse sistema que as Microempresas (ME) e Empresas de Pequeno Porte (EPP) informam as receitas do período e realizam a apuração mensal dos tributos do regime. Quando houver valor a recolher, também é possível gerar o DAS para pagamento.
Uma mudança importante passou a valer em 2026: para a multa relacionada ao atraso na prestação das informações no PGDAS-D, o termo inicial passou a ser o dia seguinte ao término do prazo originalmente fixado para a entrega. Por isso, acompanhar os prazos e manter a apuração mensal organizada se tornou ainda mais importante.
Neste guia atualizado, você vai entender o que mudou no PGDAS-D 2026, quem precisa realizar a apuração, como funcionam os prazos e as multas e quais cuidados ajudam a evitar pendências. Para acompanhar o procedimento operacional, consulte também Como Declarar PGDAS-D Passo a Passo no Simples Nacional e Como Emitir DAS no PGDAS-D Passo a Passo no Simples Nacional.
O que é o PGDAS-D e quem é obrigado a declarar
⏱ Duração do áudio: 6 minutos e 29 segundos.
O PGDAS-D é o sistema utilizado pelas Microempresas (ME) e Empresas de Pequeno Porte (EPP) optantes pelo Simples Nacional para informar as receitas e realizar a apuração mensal dos tributos do regime. A sigla significa Programa Gerador do Documento de Arrecadação do Simples Nacional — Declaratório.
De forma geral, ME e EPP optantes pelo Simples Nacional devem realizar a apuração mensal pelo PGDAS-D enquanto estiverem sujeitas à obrigação. Isso inclui empresas constituídas como LTDA, desde que sejam optantes pelo regime.
A obrigação também merece atenção nos períodos sem faturamento. A ausência de receita não significa que o período deva simplesmente ser ignorado. O procedimento específico está explicado em PGDAS-D Sem Movimento: Como Declarar Empresa Sem Faturamento no Simples Nacional.
A partir das informações prestadas, o sistema realiza a apuração dos tributos e, quando houver valor a recolher, permite gerar o DAS. Por isso, receitas, período de apuração e demais informações devem ser conferidos antes da transmissão.
O que mudou no PGDAS-D a partir de 2026
A partir de 2026, uma mudança importante passou a valer nas regras da multa relacionada ao atraso na prestação das informações do PGDAS-D. A alteração modificou o termo inicial utilizado para a aplicação da penalidade, aumentando a importância do acompanhamento mensal dos prazos.
Pela regra vigente, no caso de ausência de prestação das informações ou entrega após o prazo, a multa de 2% ao mês-calendário ou fração passa a ser contada a partir do dia seguinte ao término do prazo originalmente fixado para a entrega, limitada a 20%, observadas as demais regras aplicáveis.
As regras aplicáveis ao PGDAS-D e às penalidades por atraso podem ser consultadas na Resolução CGSN nº 140/2018, atualizada pelas normas posteriores do Comitê Gestor do Simples Nacional.
Na prática, a empresa precisa acompanhar cada período de apuração e evitar deixar a transmissão para depois do prazo. O procedimento mensal do PGDAS-D continua envolvendo a informação das receitas, a apuração dos tributos e, quando houver valor a recolher, a geração do DAS.
Como a principal mudança de 2026 está diretamente relacionada ao início da penalidade pelo atraso, é importante entender também como o valor pode ser determinado e quais regras se aplicam em cada situação. Veja o conteúdo sobre Multa PGDAS-D: Valor, Como Calcular e Como Evitar Atraso no Simples Nacional.
Para acompanhar datas, vencimentos e situações específicas, consulte também Prazo PGDAS-D: Quando Declarar e Pagar no Simples Nacional Sem Multa.
Quem precisa declarar o PGDAS-D 2026, prazos e obrigações
De forma geral, o PGDAS-D é utilizado pelas Microempresas (ME) e Empresas de Pequeno Porte (EPP) optantes pelo Simples Nacional para a apuração mensal dos tributos do regime.
O MEI possui sistemática própria de apuração pelo PGMEI e não utiliza o PGDAS-D da mesma forma que ME e EPP. Empresas que não são optantes pelo Simples Nacional, como aquelas tributadas pelo Lucro Presumido ou Lucro Real, também seguem outras regras de apuração.
A apuração deve ser realizada para cada período correspondente, inclusive quando não houver receita a informar. A obrigação também alcança diferentes formas empresariais enquadradas no regime; para um caso específico, veja como funciona o PGDAS-D para Empresas LTDA: Como Declarar Corretamente no Simples Nacional.
Os prazos devem ser acompanhados mensalmente, principalmente após a mudança que passou a produzir efeitos em 2026 nas regras da multa por atraso. Para consultar datas e regras específicas, veja Prazo PGDAS-D: Quando Declarar e Pagar no Simples Nacional Sem Multa.
Depois da apuração, quando houver tributo a recolher, o DAS deve ser emitido e pago conforme o vencimento aplicável. Também é recomendável guardar os documentos gerados pelo sistema para consultas e conferências posteriores.
Multas por atraso na entrega do PGDAS-D 2026
A entrega do PGDAS-D dentro do prazo é uma das principais obrigações das empresas optantes pelo Simples Nacional. Quando a empresa não transmite a declaração mensal no período correto, pode ficar sujeita à multa por atraso, além de pendências fiscais que dificultam a regularidade do CNPJ.
A partir de 2026, essa atenção se tornou ainda mais importante, porque o termo inicial da multa passou a ser o dia seguinte ao término do prazo original de entrega. Na prática, isso significa que a empresa não deve deixar a apuração para depois, pois o atraso pode gerar penalidade de forma mais rápida.
As penalidades variam conforme a irregularidade. No caso de ausência de prestação das informações ou entrega após o prazo, aplica-se a regra da multa por atraso. Já as informações incorretas ou omitidas possuem penalidade própria, prevista para cada grupo de dez informações. Por isso, além de cumprir o prazo, é essencial conferir os dados antes da transmissão.
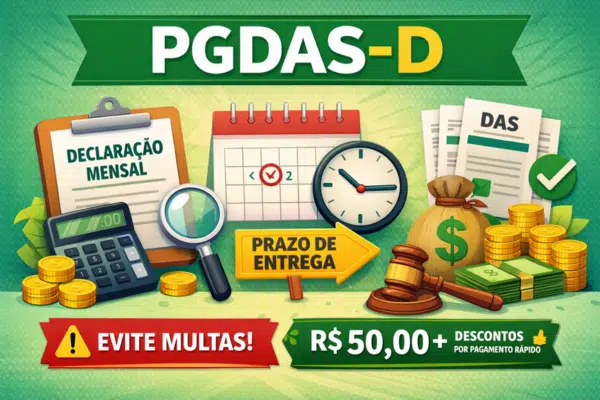
No caso de ausência de prestação das informações ou entrega após o prazo, a multa corresponde a 2% ao mês-calendário ou fração, incidente sobre o montante dos impostos e contribuições decorrentes das informações prestadas no PGDAS-D, ainda que integralmente pago, limitada a 20%. A multa mínima é de R$ 50,00 para cada mês de referência.
Observada a multa mínima, o valor é reduzido à metade quando a declaração é apresentada após o prazo, mas antes de qualquer procedimento de ofício. Se a apresentação ocorrer no prazo fixado em intimação, a multa é reduzida a 75% do valor originalmente aplicável.
Por isso, vale acompanhar com atenção o Prazo PGDAS-D todos os meses. O prazo normal é até o dia 20 do mês seguinte ao período de apuração. Quando não houver expediente bancário no dia 20, o recolhimento pode ser feito até o dia útil imediatamente posterior, e não no dia útil anterior.
Quando o prazo já tiver sido perdido, além de verificar a multa aplicável, é importante regularizar a competência pendente e conferir os valores relacionados ao período. O procedimento está detalhado em PGDAS-D em Atraso: Como Regularizar e Evitar Multas e Bloqueios no Simples Nacional.
Consequências de não declarar o PGDAS-D 2026
Não declarar o PGDAS-D no prazo pode gerar multa e deixar períodos pendentes de regularização. Quanto mais tempo a empresa deixa competências em aberto, maior pode ser o trabalho necessário para identificar, transmitir e regularizar as informações posteriormente.
Além do atraso na própria obrigação, a empresa deve acompanhar eventuais débitos e pendências fiscais relacionados aos períodos não regularizados. Manter as apurações mensais em dia facilita a conferência da situação fiscal e reduz o risco de acumular problemas ao longo do tempo.
Em casos de atraso, pendência ou omissão, o empreendedor deve verificar a situação e entender como regularizar o PGDAS-D em atraso antes que o problema se acumule.
Quando o erro já foi transmitido na declaração do PGDAS-D 2026, o caminho pode ser retificar o PGDAS-D para corrigir receitas, atividades, anexos ou outras informações declaradas de forma incorreta.
Além disso, débitos e outras irregularidades fiscais podem exigir regularização para que a empresa mantenha sua situação em conformidade com as regras do regime. Quando existirem pendências, também é importante entender em quais situações pode ocorrer a exclusão do Simples Nacional e quais providências devem ser adotadas.
Emitir documentos do PGDAS-D 2026 sem erros
Além da declaração mensal, o sistema do PGDAS-D permite gerar documentos importantes para controle fiscal e comprovação das obrigações da empresa. Entre eles estão a guia DAS, o recibo de entrega, o extrato da apuração e o histórico de declarações transmitidas.
A guia DAS é o documento usado para pagar os tributos apurados no Simples Nacional. Depois que a empresa informa as receitas do período e conclui a apuração, o sistema permite emitir o DAS no PGDAS-D para pagamento dentro do vencimento.
O recibo de entrega confirma que a declaração foi transmitida corretamente. Já o extrato do PGDAS-D ajuda a conferir os valores declarados, os tributos calculados e as informações usadas na apuração. Esses documentos devem ser salvos e organizados, pois podem ser úteis para conferência contábil, regularização de pendências e comprovação fiscal.
Antes de transmitir a apuração, a empresa deve conferir receita bruta, atividades, anexos, possíveis receitas isentas ou não tributadas e informações do período. Pequenos erros podem gerar imposto calculado de forma incorreta, necessidade de correção e risco de multa.
Por isso, vale revisar os principais erros comuns no PGDAS-D antes de enviar a declaração. Esse cuidado reduz falhas e ajuda a manter o CNPJ mais seguro dentro do Simples Nacional.
Como declarar, emitir DAS e gerar extratos no PGDAS-D 2026
O processo mensal do PGDAS-D envolve informar as receitas do período, conferir a apuração dos tributos e transmitir as informações. Para acompanhar cada etapa operacional com mais detalhes, consulte Como Declarar PGDAS-D Passo a Passo no Simples Nacional.
Durante a apuração, é importante conferir a receita informada e os valores calculados pelo sistema. Quando houver dúvida sobre a composição dos tributos, veja também Como Calcular Imposto no PGDAS-D Passo a Passo no Simples Nacional.
Depois da apuração, quando houver valor a recolher, a empresa pode emitir o DAS no PGDAS-D para pagamento conforme o vencimento aplicável.
O sistema também permite consultar informações e documentos relacionados às apurações realizadas. Para localizar declarações, recibos, DAS e pendências, consulte Consulta PGDAS-D: Como Consultar Declarações, Recibos, DAS e Pendências no Simples Nacional.
Se um erro for identificado depois da transmissão, pode ser necessário retificar o PGDAS-D para corrigir as informações prestadas.
PGDAS-D e DCTFWeb: entenda a diferença
O PGDAS-D e a DCTFWeb são obrigações diferentes e não devem ser confundidas. O PGDAS-D é utilizado na apuração mensal dos tributos devidos pelas empresas optantes pelo Simples Nacional, enquanto a DCTFWeb está relacionada à declaração de débitos tributários federais abrangidos por essa obrigação.
Por isso, uma empresa do Simples Nacional pode precisar cumprir o PGDAS-D e também outras obrigações fiscais, conforme sua situação. Quando houver folha de pagamento, retenções ou outros fatos que gerem obrigações específicas, é importante verificar quais declarações devem ser apresentadas.
Para entender especificamente quando essa obrigação se aplica, consulte o guia completo sobre DCTFWeb. Já quando o problema estiver em uma informação transmitida incorretamente no PGDAS-D, consulte Como Retificar PGDAS-D Passo a Passo e Corrigir Declaração no Simples Nacional.
Como evitar multas e notificações no PGDAS-D 2026
Evitar multas no PGDAS-D 2026 depende principalmente de três cuidados: declarar dentro do prazo, preencher as informações corretamente e manter os documentos fiscais organizados. Como as penalidades por atraso ficaram mais rigorosas, a empresa não deve deixar a apuração mensal para a última hora.
As informações do PGDAS-D devem ser prestadas mensalmente até o vencimento dos tributos do Simples Nacional, normalmente no dia 20 do mês seguinte ao período de apuração. Quando não houver expediente bancário no dia 20, o recolhimento do DAS ocorre no dia útil imediatamente posterior. Por isso, acompanhar o Prazo PGDAS-D é uma das formas mais simples de evitar multas e pendências.
Também é importante lembrar que a obrigação existe mesmo quando não há faturamento. Se a empresa ficou sem receita no mês, deve informar essa condição no sistema, transmitir a apuração e salvar o recibo. Ignorar o período pode gerar pendência, mesmo sem imposto a pagar.
Outro cuidado essencial é conferir os dados antes de enviar. Erros no faturamento, na atividade, no anexo, nas receitas isentas ou no período de apuração podem alterar o valor do imposto e exigir correção depois. Para reduzir esse risco, vale revisar os principais erros comuns no PGDAS-D antes de transmitir a declaração.
Para a declaração do PGDAS-D 2026, basta a empresa manter uma rotina prática de conferência do faturamento, organização dos documentos fiscais e validação das informações antes do envio. Esses documentos ajudam a confirmar os valores declarados e facilitam qualquer conferência futura.
Também vale criar alertas mensais no celular, no Google Agenda ou no sistema contábil para lembrar o prazo de apuração e pagamento. Depois de transmitir o PGDAS-D, salve o recibo, o extrato e o DAS gerado, mantendo tudo separado por mês e ano.
Como conciliar informações, revisar dados e guardar documentos do PGDAS-D 2026
A conferência do PGDAS-D não deve considerar apenas os valores digitados no sistema. Antes da transmissão, é importante comparar a receita do período com documentos fiscais, relatórios de vendas e informações utilizadas pela contabilidade, verificando se existem diferenças que precisam ser esclarecidas.
Também devem ser observadas situações que podem alterar a apuração, como atividade informada, receitas sujeitas à substituição tributária, receitas isentas e outras particularidades da empresa. Quando houver dúvida sobre enquadramento, tributação ou valores, a orientação do contador ajuda a evitar informações inconsistentes.
Depois da transmissão, guarde o recibo de entrega, o extrato do PGDAS-D, o resumo da apuração, o DAS e o comprovante de pagamento, quando houver. Manter esses documentos organizados por período facilita consultas futuras e a regularização de eventuais pendências.
Prazos e cronograma do Simples Nacional 2026
Manter os prazos do PGDAS-D 2026 em dia é essencial para evitar multas e pendências. As informações do PGDAS-D devem ser prestadas mensalmente até o vencimento dos tributos devidos no Simples Nacional, normalmente no dia 20 do mês seguinte ao período de apuração.
Por exemplo, as informações referentes a janeiro de 2026 têm como referência normal o dia 20 de fevereiro de 2026. Para março, a referência é 20 de abril de 2026; para dezembro de 2026, 20 de janeiro de 2027.
Quando não houver expediente bancário no dia 20, o recolhimento do DAS deve ser efetuado até o dia útil imediatamente posterior. Ainda assim, o ideal é realizar a apuração e organizar o pagamento com antecedência, evitando atrasos e problemas de última hora.
A partir de 2026, esse cuidado ficou ainda mais importante, porque a multa pelo atraso começa a contar logo após o fim do prazo. Por isso, acompanhar o Prazo PGDAS-D deve fazer parte da rotina mensal de toda empresa optante pelo Simples Nacional.
Essa obrigação vale tanto para empresas com faturamento quanto para aquelas sem receita no período. Quando a empresa não teve movimento, também deve transmitir a apuração zerada, mantendo o histórico fiscal em dia.
Como datas de vencimento podem exigir ajustes conforme expediente bancário ou eventuais prorrogações específicas, consulte o calendário atualizado antes de transmitir a apuração e efetuar o pagamento. Veja também Prazo PGDAS-D: Quando Declarar e Pagar no Simples Nacional Sem Multa para acompanhar as regras de prazo com mais detalhes.
Como se organizar para não perder prazos do PGDAS-D 2026
Para não perder prazos do PGDAS-D 2026, a empresa deve manter um calendário fiscal atualizado e separar uma data fixa no mês para conferir faturamento, documentos e guias.
Também vale criar alertas no celular, no Google Agenda ou no sistema contábil. O ideal é programar a entrega do PGDAS-D e o pagamento do DAS com pelo menos 2 ou 3 dias de antecedência, evitando esquecimento, instabilidade no sistema ou erro de conferência.
Erros comuns ao declarar o PGDAS-D 2026
Mesmo sendo uma rotina mensal, o PGDAS-D ainda gera muitos erros entre empresas do Simples Nacional. O primeiro erro é deixar de declarar quando não há faturamento. A empresa sem movimento também deve transmitir a apuração zerada, pois a ausência de receita não elimina a obrigação mensal.
Outro erro comum é informar valores incorretos de receita. Isso pode acontecer quando a empresa não confere notas fiscais, extratos, relatórios de venda ou recebimentos antes de preencher o sistema. Um valor lançado de forma errada pode alterar o imposto e exigir correção depois.
No PGDAS-D 2026 também é comum perder o prazo por falta de controle. Como o PGDAS-D é mensal, o empreendedor precisa acompanhar o calendário e criar uma rotina fixa para declarar e pagar o DAS. Deixar tudo para o último dia aumenta o risco de esquecimento, erro ou atraso.
Outro problema é não salvar os documentos depois da transmissão. Recibo de entrega, resumo da apuração, extrato do PGDAS-D e guia DAS devem ser guardados mês a mês. Sem esses arquivos, fica mais difícil comprovar informações, conferir pagamentos e regularizar pendências.
Por fim, muitas empresas transmitem a declaração sem revisar os dados. Esse é um erro simples, mas perigoso. Antes de confirmar, confira receita, atividade, período, valores calculados e documentos gerados. Esse cuidado ajuda a evitar erros comuns no PGDAS-D e mantém a rotina fiscal mais segura.
Resumo Estratégico do PGDAS-D 2026
O PGDAS-D é uma obrigação mensal das Microempresas (ME) e Empresas de Pequeno Porte (EPP) optantes pelo Simples Nacional e deve ser transmitido mesmo quando não houver receita no período.
Em 2026, uma das principais mudanças está na regra da multa por atraso: o termo inicial da penalidade passou a ser o dia seguinte ao término do prazo originalmente fixado para a prestação das informações.
Para evitar problemas, a empresa deve conferir as receitas e demais dados da apuração, transmitir o PGDAS-D dentro do prazo, emitir e pagar o DAS quando houver valor a recolher e guardar recibos, extratos e comprovantes.
Se houver atraso, erro na declaração ou período sem movimento, a situação deve ser analisada e regularizada de acordo com o problema identificado. Manter uma rotina mensal de conferência ajuda a reduzir erros, multas e pendências no Simples Nacional.
Perguntas frequentes sobre PGDAS-D 2026
O que é o PGDAS-D?
O PGDAS-D é o sistema usado pelas empresas optantes pelo Simples Nacional para declarar mensalmente suas receitas, calcular os tributos devidos e gerar o DAS para pagamento.
Quem precisa declarar o PGDAS-D 2026?
Devem declarar o PGDAS-D as Microempresas e Empresas de Pequeno Porte optantes pelo Simples Nacional. A obrigação é mensal e deve ser cumprida mesmo quando não há faturamento no período.
O MEI precisa declarar no PGDAS-D?
Não. O MEI utiliza o PGMEI, que é um sistema próprio. Porém, se o negócio deixar de ser MEI e passar a ser ME ou EPP optante pelo Simples Nacional, a empresa passa a cumprir a obrigação mensal pelo PGDAS-D.
Qual é o prazo para declarar o PGDAS-D 2026?
As informações do PGDAS-D devem ser prestadas mensalmente até o vencimento dos tributos do Simples Nacional, normalmente no dia 20 do mês seguinte ao período de apuração. Quando não houver expediente bancário no dia 20, o recolhimento do DAS deve ser efetuado até o dia útil imediatamente posterior.
O que acontece se eu não declarar o PGDAS-D?
A empresa pode ficar sujeita à multa por atraso, pendências fiscais, dificuldade para emitir certidões e necessidade de regularização dos períodos em aberto.
Empresa sem movimento precisa declarar o PGDAS-D?
Sim. Mesmo sem faturamento, a empresa optante pelo Simples Nacional deve informar receita zerada no sistema e transmitir a apuração do mês.
Como emitir o extrato do PGDAS-D?
O extrato pode ser consultado dentro do próprio sistema do PGDAS-D, na área de apurações. Basta selecionar o período desejado e salvar o documento para controle fiscal e contábil.
Checklist do PGDAS-D 2026
Para manter a empresa em dia, siga uma rotina simples todos os meses:
| Tarefa | Periodicidade | Quando fazer |
|---|---|---|
| Separar notas fiscais, extratos e relatórios | Mensal | Antes de acessar o sistema |
| Conferir receita bruta do período | Mensal | Antes de transmitir |
| Declarar o PGDAS-D | Mensal | Até o dia 20 do mês seguinte |
| Emitir o DAS, quando houver imposto | Mensal | Após concluir a apuração |
| Pagar o DAS | Mensal | Até o vencimento |
| Salvar recibo, extrato e guia | Mensal | Logo após a transmissão |
| Conferir pendências do CNPJ | Periódica | Sempre que houver atraso, débito ou dúvida |
| Revisar dados com a contabilidade | Mensal | Antes da transmissão |
Conteúdos Relacionados sobre PGDAS-D
Para aprofundar cada etapa da rotina do PGDAS-D no Simples Nacional, consulte também estes conteúdos:
👉 Como Declarar PGDAS-D Passo a Passo no Simples Nacional — acompanhe o processo de preenchimento, apuração e transmissão das informações.
👉 Como Emitir DAS no PGDAS-D Passo a Passo no Simples Nacional — veja como gerar a guia depois da apuração dos tributos.
👉 Como Calcular Imposto no PGDAS-D Passo a Passo no Simples Nacional — entenda como os valores são apurados no sistema.
👉 PGDAS-D em Atraso: Como Regularizar e Evitar Multas e Bloqueios no Simples Nacional — saiba como regularizar competências que ficaram pendentes.
👉 Multa PGDAS-D: Valor, Como Calcular e Como Evitar Atraso no Simples Nacional — confira as regras da penalidade e os cuidados para evitar atraso.
👉 PGDAS-D Sem Movimento: Como Declarar Empresa Sem Faturamento no Simples Nacional — veja como cumprir a obrigação nos períodos sem receita.
👉 Como Retificar PGDAS-D Passo a Passo e Corrigir Declaração no Simples Nacional — saiba como corrigir informações depois da transmissão.
Organizar o PGDAS-D 2026 protege a empresa e evita problemas no Simples Nacional
O PGDAS-D 2026 deve fazer parte da rotina mensal de toda empresa optante pelo Simples Nacional. Mais do que uma obrigação fiscal, ele ajuda a manter o controle do faturamento, dos tributos, dos pagamentos e da regularidade do CNPJ.
Quando a empresa declara dentro do prazo, confere os valores antes de transmitir, salva os documentos e acompanha possíveis pendências, o risco de multa e problemas fiscais diminui bastante. Essa organização também facilita o trabalho da contabilidade e evita correções desnecessárias no futuro.
Por isso, o melhor caminho é tratar o PGDAS-D como uma rotina fixa da empresa. Separar documentos, acompanhar os prazos, conferir a apuração, emitir o DAS quando houver valor a recolher e guardar os comprovantes são cuidados importantes para manter as obrigações do Simples Nacional organizadas e evitar pendências desnecessárias.